一颗场序芯片,如何成为LCD液晶行业的关键变量?杰夫视点对话腾璞显示CTO沈翰宁
如果说过去几年LCD液晶终端市场最显著的变化是什么,那么一定是竞争越来越激烈。品牌不断推出更大尺寸、更高画质、更低能耗的产品,促销力度越来越大。对面板厂和整机厂而言,显示技术的升级与产品的价格竞争正在同时加速。
与此同时,OLED也在持续向更多尺寸和价格区间渗透。它不必在每一个指标上都胜过LCD液晶,只要价格差距不断缩小,就会给传统LCD带来新的压力。液晶产业拥有成熟的产线、庞大的供应链和市场规模,但如果竞争长期围绕传统的底层技术和终端售价上打转,下一轮增长又该从哪里寻找?
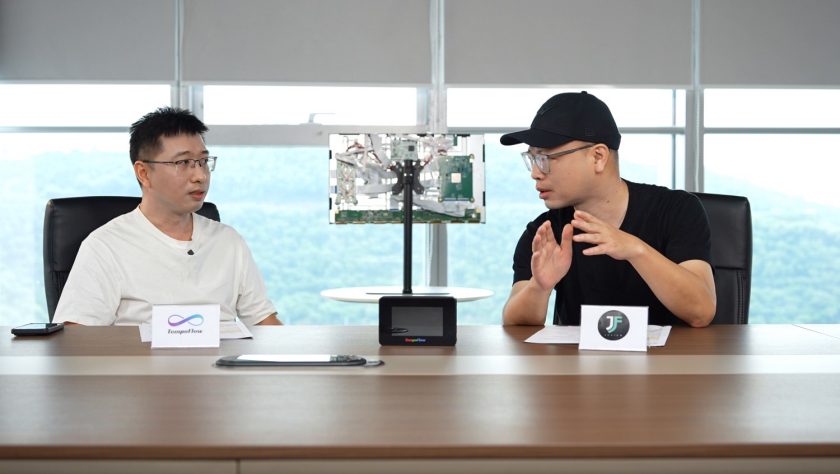
带着这个疑问,《杰夫视点》走访了腾璞显示。腾璞显示是一家专注于 LCD场序显示技术的企业,研究方向包括显示驱动芯片、时序控制与整体成像方案,尝试让液晶面板、RGB背光和算法协同工作,面向车载HUD、商用显示以及其他显示场景探索应用。我们与公司CTO沈翰宁展开了约一小时的交流,既谈技术原理,也看实验室样机,更追问技术落地时绕不开的成本与工程难题。
这不是一次为某项技术提前宣布胜利的探访。我们更想知道的是:当整个液晶行业都在寻找差异化出路时,场序显示究竟提供了怎样一种可能,又要付出什么代价?
把色彩从空间搬到时间
采访刚开始,我们就向沈翰宁提出了一个最基础的问题:场序显示究竟与今天常见的LCD液晶屏用的显示方案有什么不同?沈翰宁从传统液晶的结构讲起:背光照亮液晶层,再经过彩色滤光片(Color Filter,简称CF膜),由每个像素中的红、绿、蓝三个子像素分别控制不同颜色的光。三种颜色在空间中紧密排列,利用人眼分别率的特性,观看者便看到一幅完整彩色画面。这种方式可以理解为“空间混色”。
而腾璞探索的场序显示(Field-Sequential Color,FSC),则试图把混色从“空间”搬到“时间”。在场序显示的体系下,系统不再依赖传统RGB彩色滤光子像素,RGB-miniLED背光快速轮流发出不同基色,液晶在相应时段同步控制透光量。只要切换速度足够快,人眼便能将连续出现的颜色感知为完整画面,这就是所谓“视觉暂留效应”。
这个解释听起来并不复杂,但要让背光、液晶响应和驱动时序精准配合,是一个难度极高且复杂的系统性工程。
沈翰宁说,若能去掉CF膜并调整像素结构,理论上就能减少光线损失,为开口率、亮度和能效争取空间;RGB基色背光也可能扩展色域。但结构上的优势只是起点,最终画质仍取决于液晶响应、背光效率、驱动和算法能否协同。
这也解释了腾璞为什么强调“整体方案”。沈翰宁所描述的工作,实际已经围绕HUD、投影、商显、电视等终端场景,将芯片、背光和成像控制一起封装成全新的显示系统。场序显示真正要改变的,是整套系统的工作方式。
场序显示,难在哪里?
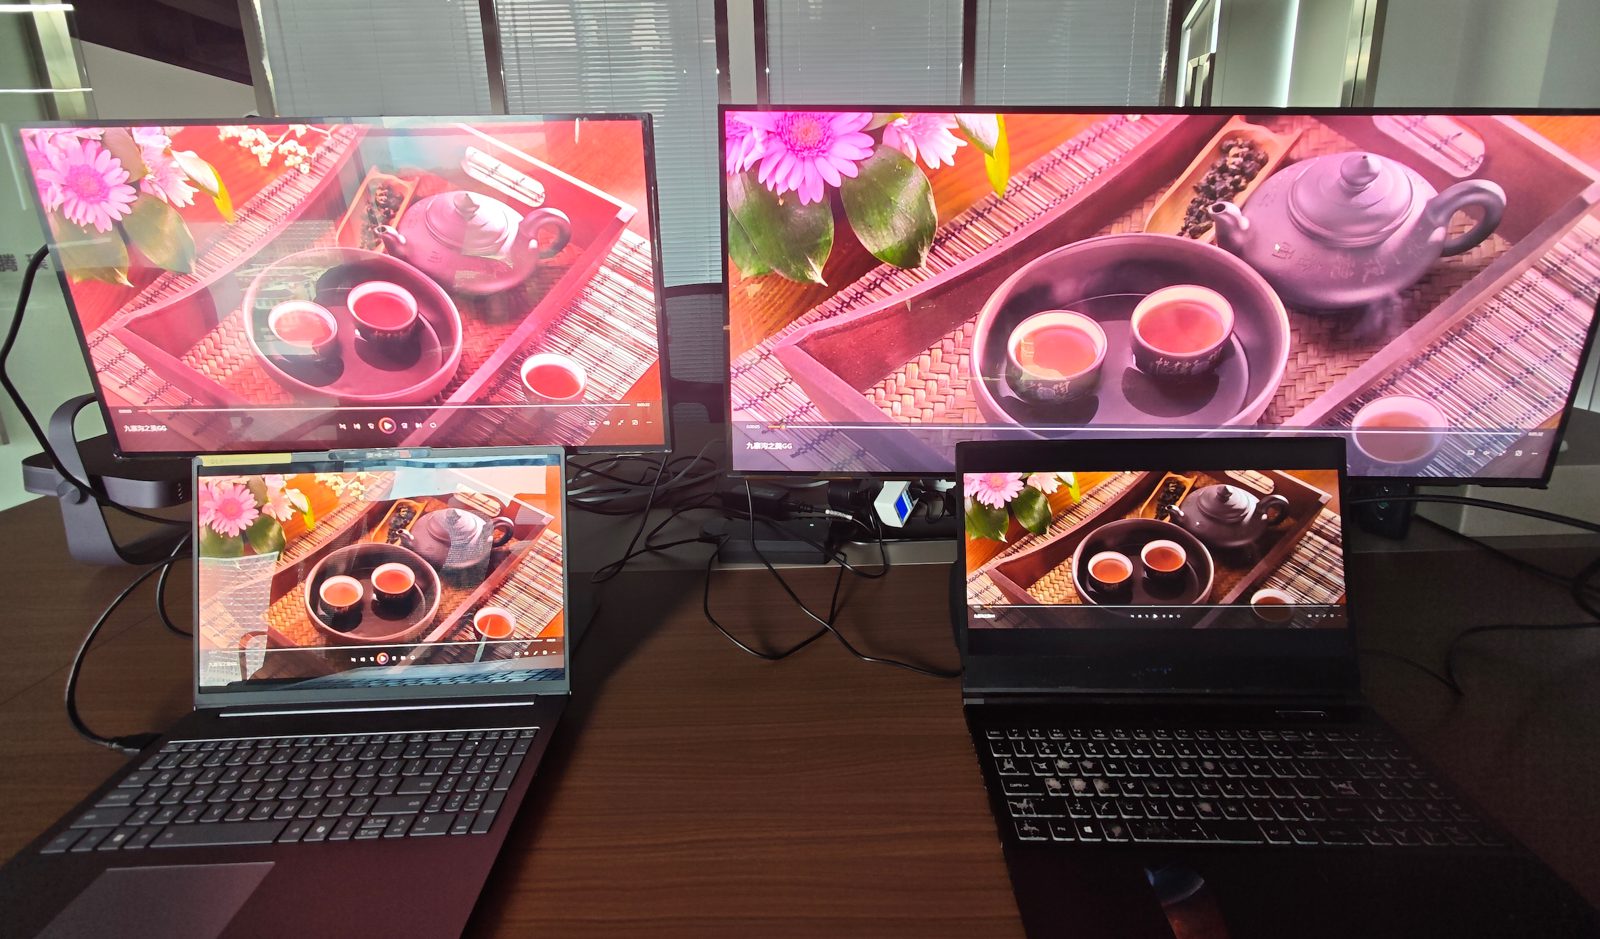
据沈翰宁介绍,第一代24.5英寸样机实现了约1800nits全屏亮度、50W背光功耗,色域可达99% BT.2020;后续实验室方案将全屏亮度提高到约2400nits,同时仍维持约50W背光功耗。另据介绍,腾璞正在开发目标为4000nits全屏亮度、75W背光功耗的新样机。需要注意,这些数据对应不同研发阶段,并不等同于量产产品的实测表现。
亮度、色域和能效的数字只是技术潜力的一面。沈翰宁反复谈到的四道难关——闪烁、色彩串扰、饱和度下降和色分离,这些才是场序显示从样机走向产品必须跨越的门槛。
场序依赖不同颜色在时间上的切换。背光可以很快,但液晶分子改变状态需要时间。如果上一场颜色还没完全切换,下一场背光已经亮起,颜色就可能相互干扰;如果刷新频率不足,部分观看者还会感到闪烁。
色分离尤其棘手。它可能在眼球快速运动、画面有高对比边缘时表现为短暂的彩色边缘,黑底白字就是容易暴露问题的场景。单纯加快RGB切换并不能无限解决问题,因为面板响应、数据带宽和驱动速度都存在物理上限。
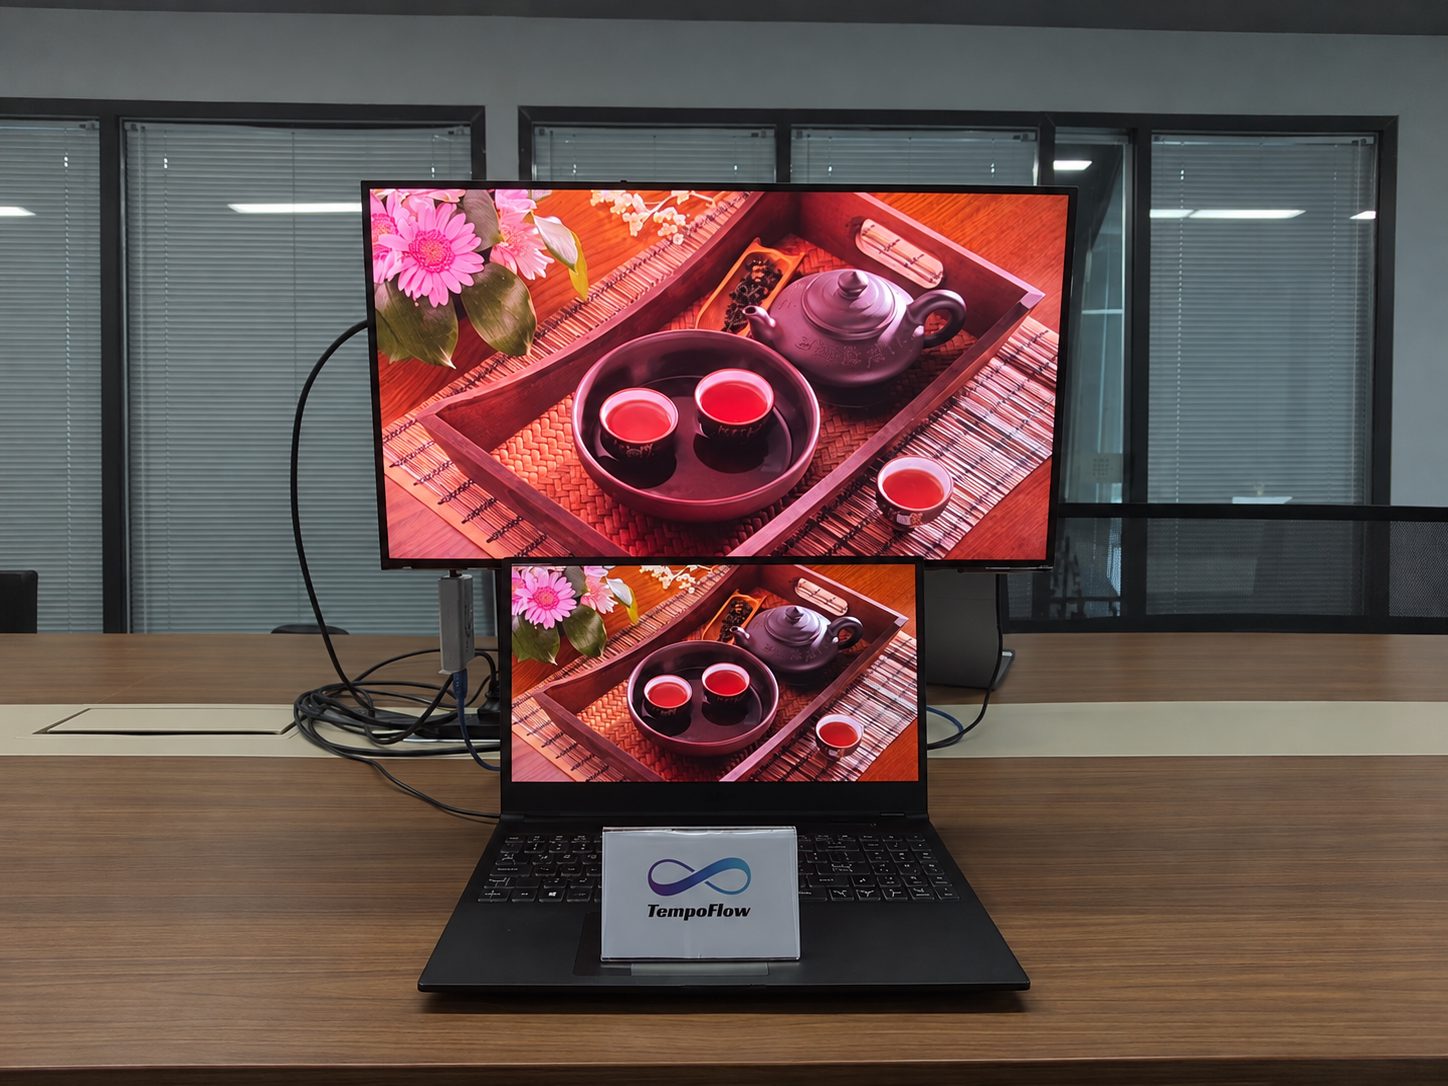
腾璞的应对并非只靠一颗芯片“修图”。沈翰宁介绍,团队从面板驱动、背光扫描、时间混色成像和画质补偿四个方向联合优化,包括利用背光扫描配合液晶翻转,以及通过自适应驱动(OD)改善响应。而且在性能更强的第二代场序方案中,他重新构造了部分成像方式,以减少色分离,并称在全部的显示场景中,已达到肉眼难以察觉的程度。
如果场序显示技术想要进入更高端的显示市场,刷新率是一个无法绕过的问题。因为面板标称刷新率,跟场序显示产品的实际刷新率,实际是有一些差别的。
沈翰宁解释,在采用RGB三场顺序输出的系统里,一幅彩色画面需要分配多个基色时段,因此面板实际驱动频率与完整彩色画面的频率,并不能直接画等号。
在RGB-miniLED的三场方案下,为降低可见闪烁,需要考虑约85Hz的完整彩色画面等效频率,对应约255次基色场切换。
但刷新率不是唯一变量,高刷新率意味着更大的数据吞吐量;更快的驱动还要求液晶在更短时间内完成有效翻转。对于场序来说,面板“能刷新得快”和“像素真正响应得快”,必须同时成立。沈翰宁还谈到一款验证中的27英寸样机,称其拟采用响应更快的液晶,并加入了腾璞显示独有的成像系统,目标是改善画质与色分离表现。
沈翰宁没有回避研发路上的失败。在场序方案尚处早期阶段时,团队曾遇到一组相当直接的矛盾:市面上液晶响应最快为5毫秒以上,而在所讨论的85Hz三场驱动条件下,单个色场只有约3.9毫秒。液晶尚未充分响应,下一场颜色就已经到来,串色问题因此出现。(如下图,快速晃动的手指边缘处有红绿蓝三原色)
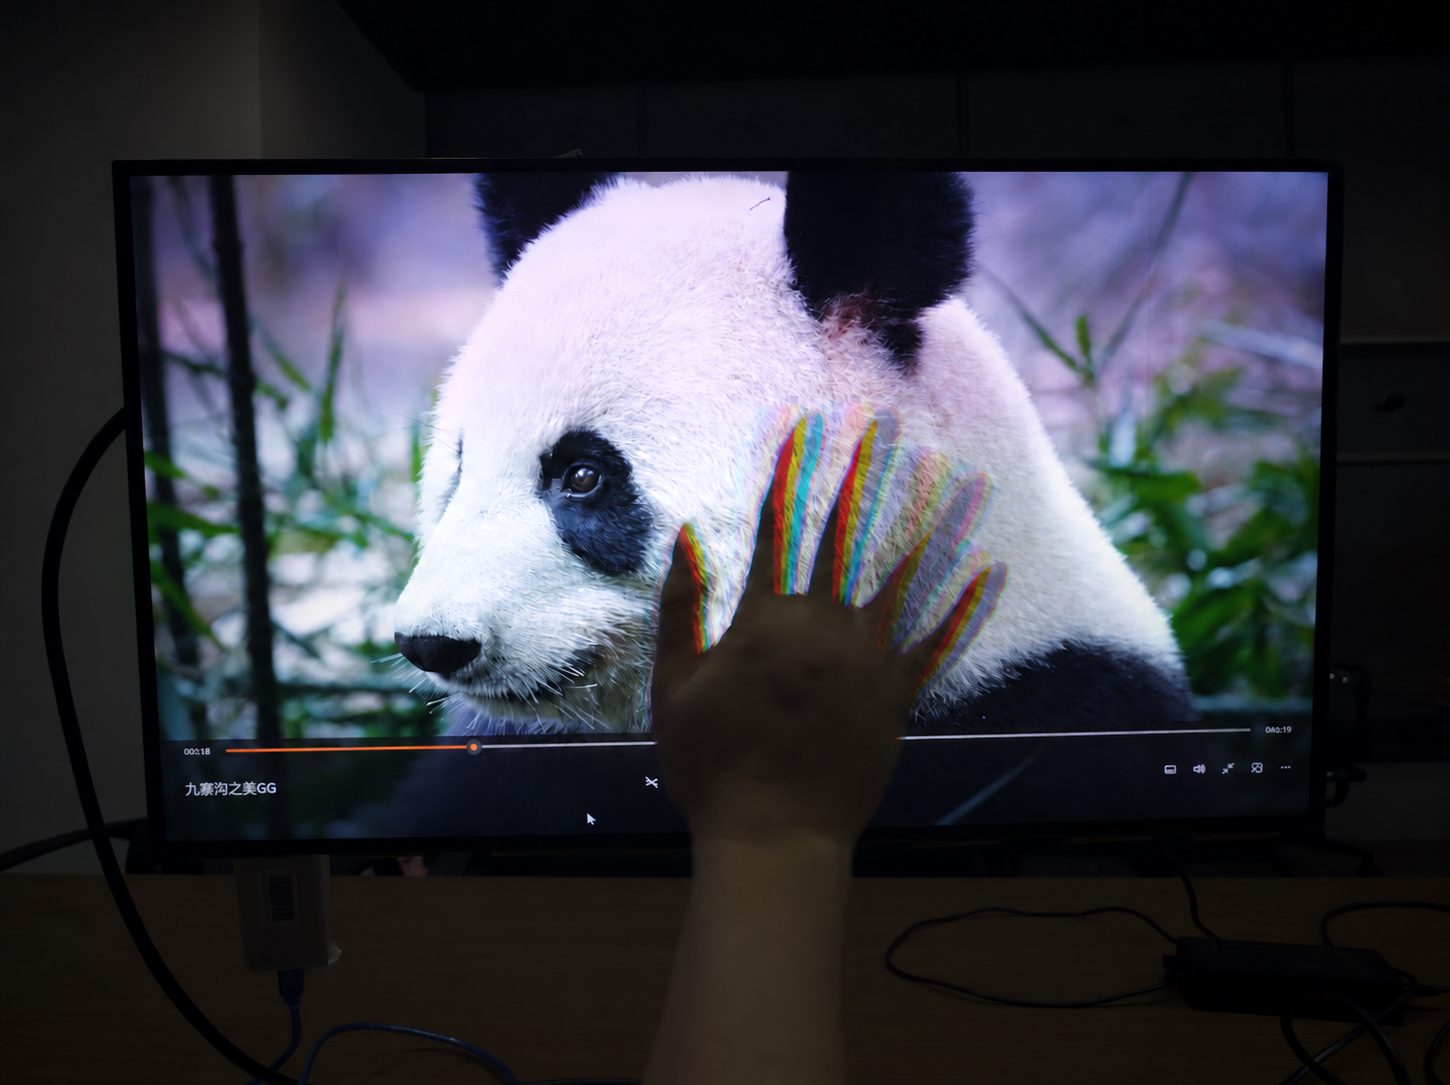
(图注:传统场序显示技术的色分离和串色现象)
光路不像直视式Mini LED背光那样,容易采用分区扫描来协调液晶翻转。一个问题的解决,往往又带来另一个问题。如果降低刷新频率,颜色表现可能改善,却又可能在高亮画面中出现可感知闪烁。
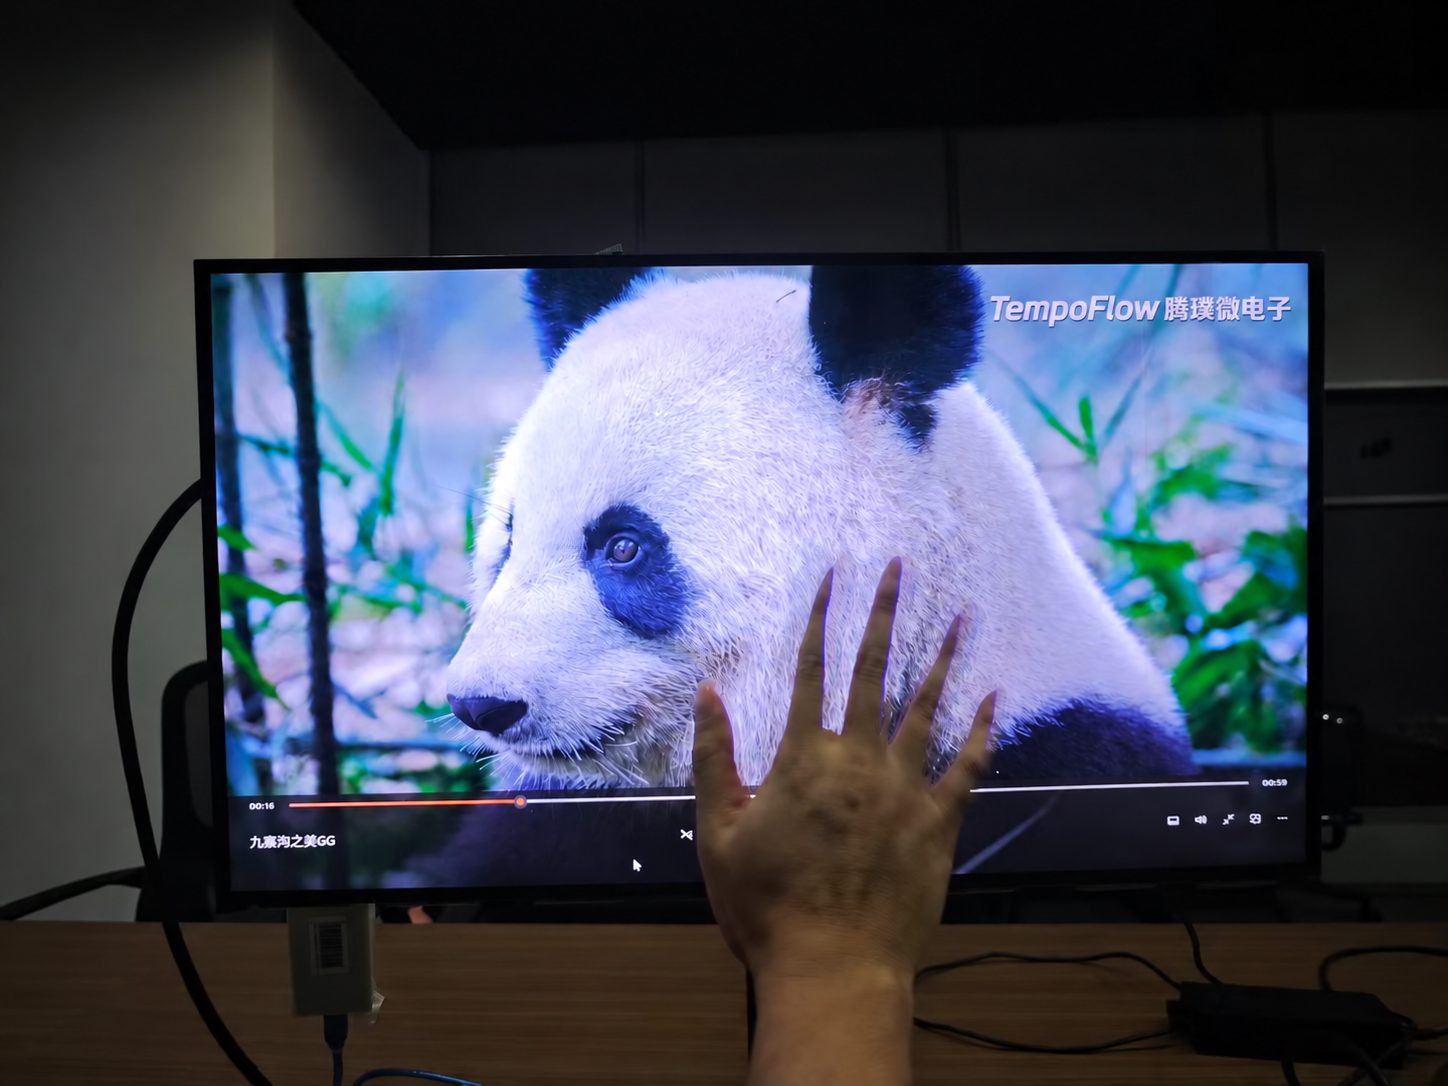
(图注:TempoFlow场序显示技术色分离和串色已不可见)
这个场景下的研发经历,已经很能说明场序显示的工程难度:它并非某个指标足够好就能成立,而是必须在亮度、色彩、响应、刷新率和功耗之间寻找平衡。
 另一个值得注意的细节来自RGB背光的热稳定性。沈翰宁介绍,一台小尺寸、背光分区密集的样机曾因散热空间有限,出现随工作温度变化的白点漂移,红色LED的热衰减尤其值得注意。大尺寸样机由于散热条件不同,问题表现又不一样。这提醒我们:场序去掉了彩色滤光片,却并没有让复杂性凭空消失。部分挑战转移到了RGB光源、热设计、实时校准和系统控制上。
从 HUD 到商显,寻找落地突破口
就落地场景而言,腾璞并没有把电视作为唯一的起点。沈翰宁认为,车载抬头显示(HUD)和户外商用显示,是现阶段场序显示技术更容易体现其技术价值的方向。
HUD需要把信息投射到驾驶者视野中,强光环境下的可读性尤其重要。亮度不够,就可能影响实际使用;同时,车载系统还要考虑能耗、体积与成本。截至目前,腾璞显示的场序HUD样机已经研发完毕,就目前指标而言,远超传统的 TFT-LCD HUD 样机。
户外商显的逻辑则完全不同。高亮大屏往往长时间运行,电费、散热和维护成本直接影响采购决策。沈翰宁在访谈中举例,一些75英寸高亮商显的背光功耗可达数百W;在腾璞的客户样机验证中,相关场序方案实现了明显的背光功耗下降,幅度可超过一半。如果高亮与能效的优势能够在量产产品中稳定兑现,户外商显确实存在明确的商业价值。
相比之下,电视和桌面显示器面对的是更复杂的观影要求:长时间观看、丰富的运动内容、不同观看角度、细腻的暗场与色彩过渡。任何闪烁、色分离或运动伪影都更容易成为体验短板。场序要进入家庭场景,不能只拿出更高亮度,还要拿出让人愿意每天使用的高质量画质。
LCD 的下一条增长曲线
从产业角度看,场序有一个很吸引人的叙事:在已有LCD制造体系上寻找新增长,而不是把全部希望押在另一套昂贵的新产线上。
沈翰宁认为,去掉彩色滤光片、简化像素结构,有机会减少材料依赖和制造环节;如果产品端还能获得更高亮度、更好能效与更宽色域,面板厂就可能摆脱单纯拼价格的竞争。他还强调,场序技术需要面板、RGB背光、驱动芯片和终端品牌共同适配,建立标准化生产流程。
在沈翰宁看来,没有完全绝对完美的显示方案,不同技术路线各有物理边界:OLED在黑位、轻薄与柔性方面有优势,LCD则在亮度、寿命和大尺寸成本场景中具备竞争力。我们认为,这种讨论比简单宣称“谁淘汰谁”更有意义。不同显示技术很可能长期并存,在各自擅长的场景里演进。
对中国显示产业而言,场序真正值得研究的,不是它能否让所有LCD一夜之间升级,而是能否借助既有产线、供应链和制造能力,形成一条具有差异化价值的技术路线。能否做到这一点,决定权不只在一家芯片公司手里,也在整个产业链的协作效率里。
写在最后
过去很长一段时间,中国液晶显示产业的发展逻辑,建立在产能扩张、规模效应和制造成本优势之上。从追赶到领先,中国面板厂商依靠庞大的产业投入和持续的技术积累,逐步建立起全球竞争力。但当产业规模达到一定高度,市场需求增长放缓,价格竞争愈发激烈,单纯依靠扩大产能和降低成本,显然已经难以支撑下一阶段的持续增长。
这也是为什么场序显示值得整个产业重新审视。如今,场序显示正受到国内多家面板厂商的关注。它的价值不仅在于亮度、色域或者能效等单项指标的改善,更在于尝试通过显示架构的改变,重新释放成熟LCD产业体系的技术潜力。从实验室样机到特定应用场景的验证,这项技术正在向产业化落地的关键阶段迈进。
而在这条技术路线中,腾璞显示提供了一个值得关注的方案。作为一家专注于场序显示技术的企业,腾璞试图通过驱动芯片、背光控制和成像算法的协同创新,为液晶显示建立一套不同于传统技术升级路径的解决方案。从某种意义上说,这也可能代表着中国显示产业下一阶段增长逻辑的变化:不再只是依靠更大的规模、更低的成本争夺市场,而是通过底层技术创新,创造新的产品价值与应用空间。
场序显示距离真正的大规模商业化,依然存在不少挑战。无论是液晶材料、面板制造、RGB背光、驱动芯片,还是终端产品的开发与市场验证,都需要产业链上下游持续投入、协同推进。这条路线不可能由腾璞一家企业独自走完,也不可能仅凭几款性能出色的样机就宣告成功。
但至少,场序显示已经为中国液晶产业提供了一个值得认真探索的新方向。对于已经拥有全球领先制造能力的中国显示产业而言,下一阶段更重要的课题,或许不再是如何制造更多的屏幕,而是如何让这些屏幕创造更大的价值。